국민연금 조기노령연금 수급 개시 나이와 출생연도별 자격 조건
국민연금 조기수령은 가입 기간이 10년 이상이고 소득 있는 업무에 종사하지 않는 경우, 본인의 정상 연금 수급 개시 나이보다 최대 5년 일찍 연금을 받을 수 있는 제도입니다. 하지만 1년 일찍 받을 때마다 원래 받을 연금액에서 6%씩 감액되어 최대 30%가 깎인 금액을 평생 받게 되며, 정상 수령과의 누적 수령액 손익분기점은 대략 만 76세에서 78세 전후에 형성됩니다.
조기수령 가능 시점은 본인의 출생연도에 따라 정해지는 정상 연금 개시 연령과 직접 연동됩니다. 국민연금법상 법정 지급 개시 연령이 단계적으로 늦춰졌기 때문입니다.
- 1953~1956년생: 정상 수령 나이 만 61세 (조기수령 가능 나이 만 56세)
- 1957~1960년생: 정상 수령 나이 만 62세 (조기수령 가능 나이 만 57세)
- 1961~1964년생: 정상 수령 나이 만 63세 (조기수령 가능 나이 만 58세)
- 1965~1968년생: 정상 수령 나이 만 64세 (조기수령 가능 나이 만 59세)
- 1969년생 이후: 정상 수령 나이 만 65세 (조기수령 가능 나이 만 60세)
예를 들어 1964년생은 정상 수령 나이가 만 63세이므로, 5년을 앞당긴 만 58세부터 조기수령을 신청할 수 있습니다. 1969년생 이후 출생자는 만 65세가 정상 수급 연령이므로 만 60세부터 조기노령연금을 청구할 수 있는 자격이 주어집니다.
조기수령 신청 나이에 따른 월 단위 감액률 구조와 계산 방식
조기수령 시 적용되는 연금 감액은 월 단위로 계산됩니다. 연금을 1개월 일찍 수령할 때마다 원래 기본연금액에서 0.5%씩 깎이며, 1년을 일찍 받으면 연간 6%가 차감됩니다.
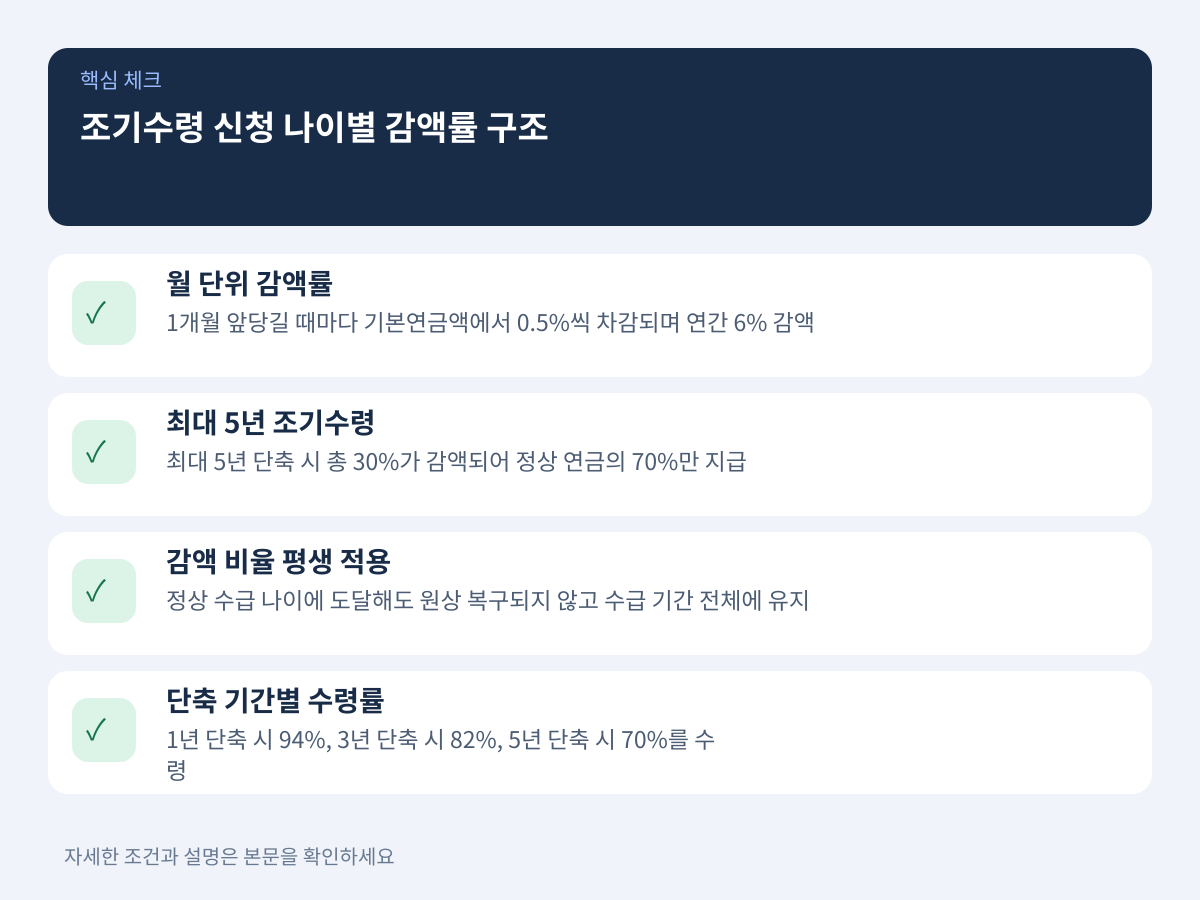
최대 신청 가능 기간인 5년을 앞당기면 6%에 5년을 곱해 총 30%가 감액된 70%의 연금액만 지급됩니다. 중요한 점은 정상 수급 나이에 도달하더라도 감액된 비율이 원상 복구되지 않고 평생 유지된다는 사실입니다.
- 1년 조기수령(12개월 단축): 6% 감액 (정상 연금의 94% 수령)
- 2년 조기수령(24개월 단축): 12% 감액 (정상 연금의 88% 수령)
- 3년 조기수령(36개월 단축): 18% 감액 (정상 연금의 82% 수령)
- 4년 조기수령(48개월 단축): 24% 감액 (정상 연금의 76% 수령)
- 5년 조기수령(60개월 단축): 30% 감액 (정상 연금의 70% 수령)
월 단위로 환산하면 1년 6개월(18개월)을 앞당겨 받는 경우에는 18개월에 0.5%를 곱해 9%가 감액된 91%를 지급받게 됩니다. 기본연금액이 월 100만 원인 사람이 5년 일찍 수령을 개시하면 월 70만 원을 매달 수령하게 되며, 이 30% 감액 비율은 수급 기간 전체에 그대로 적용됩니다.
정상 수령 대비 누적 수령액 비교와 기대수명별 손익분기점
조기수령의 유불리를 판단할 때 핵심이 되는 기준은 ‘몇 세까지 생존했을 때 누적 총액이 역전되는가’를 나타내는 손익분기점입니다. 조기수령은 매달 받는 금액이 적지만 정상 개시 연령 이전까지 수년간 연금을 먼저 받는 이점이 있습니다. 반면 정상 수령은 늦게 시작하지만 매달 100% 온전한 연금을 받으므로 시간이 지날수록 조기수령 누적액을 빠르게 추격합니다.
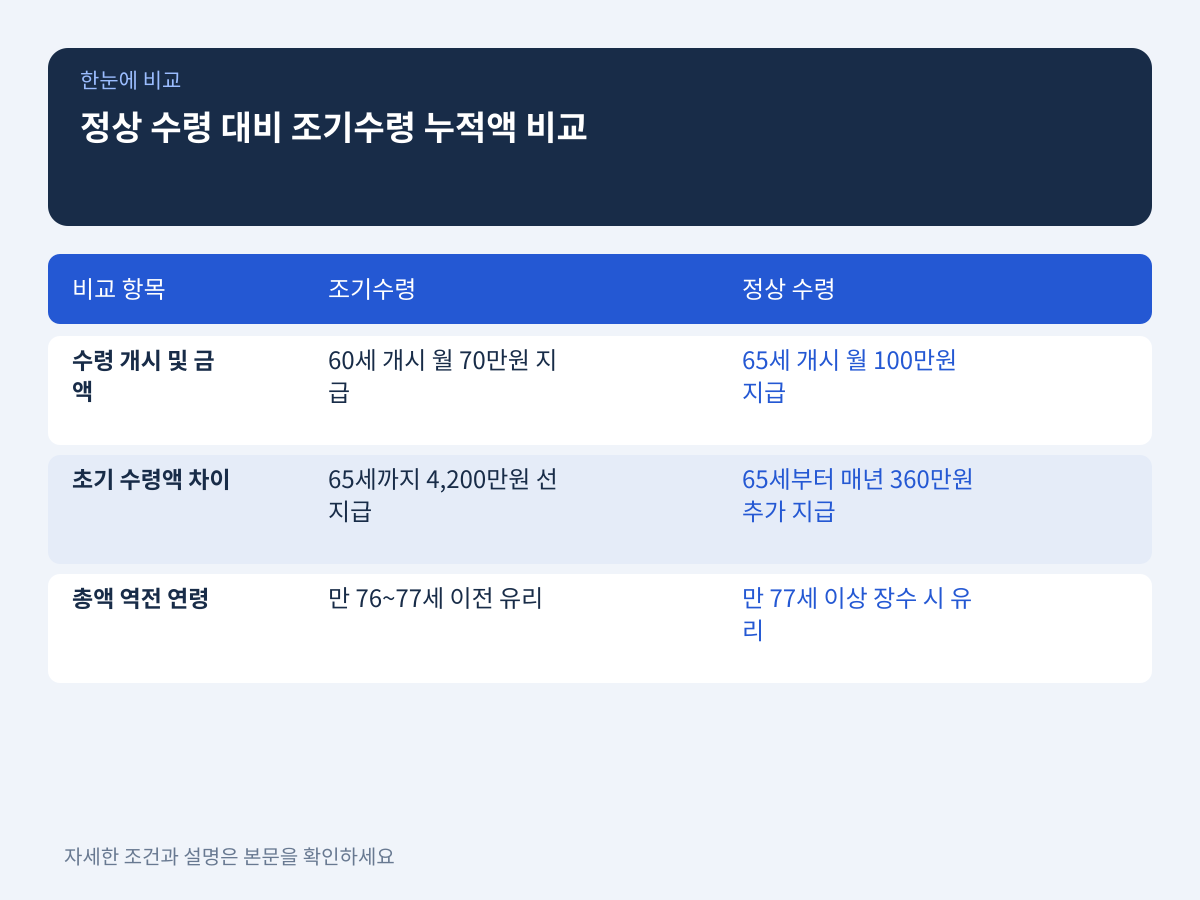
예를 들어 정상 연금액이 매월 100만 원(연 1,200만 원)이고 정상 수령 나이가 65세인 수급자를 기준으로, 물가상승률을 배제한 단순 산식으로 누적액을 비교하면 다음과 같습니다.
- 5년 조기수령(60세 개시, 감액률 30%): 매월 70만 원(연 840만 원)을 60세부터 수령합니다. 65세 시점에 이미 4,200만 원을 누적해서 받습니다.
- 정상 수령(65세 개시, 감액 없음): 65세부터 매월 100만 원(연 1,200만 원)을 받기 시작합니다. 매년 조기수령자보다 360만 원을 더 받게 됩니다.
- 격차 해소 기간: 정상 수령자가 65세 이후 연간 360만 원씩 더 받으므로, 조기수령자가 먼저 받은 4,200만 원의 격차를 따라잡는 데 걸리는 기간은 약 11.6년(4,200만 원 ÷ 360만 원)입니다.
- 누적 총액 역전 연령: 65세에 11.6년을 더한 76.6세 전후가 손익분기점이 됩니다.
따라서 만 76~77세 이전에 사망할 경우에는 조기수령의 총 수령액이 더 많고, 만 77세 이상 장수할 경우에는 정상 수령으로 매달 100%를 받는 것이 누적 총액 측면에서 훨씬 유리해집니다.
조기 수령 기간을 1년만 앞당긴 경우에도 손익분기점은 유사합니다. 1년 앞당기면 64세부터 연 1,128만 원(월 94만 원)을 1년간 먼저 받아 1,128만 원의 선지급액이 발생합니다. 65세부터 정상 수령자는 매년 72만 원을 더 받게 되므로, 1,128만 원을 72만 원으로 나누면 약 15.6년이 걸려 80.6세 전후에 총액이 역전됩니다.
통상적으로 3~5년을 앞당길 경우 손익분기점은 대체로 만 76세에서 78세 사이에 집중됩니다. 기대수명이 이 연령대를 넘길 것으로 예상되거나 건강 상태가 양호하다면 정상 수령이 유리하고, 당장 생계비가 급하거나 건강상의 이유로 조기 확보가 필요하다면 조기수령을 고려하는 것이 합리적입니다.
조기수령 결정 전 필수 확인 사항: 소득 발생 시 지급 기준 및 건강보험 피부양자 영향
조기노령연금을 신청할 때 반드시 확인해야 하는 가장 큰 걸림돌은 은퇴 후 근로·사업 소득의 발생 여부입니다. 국민연금법상 ‘소득 있는 업무’에 종사하면 조기연금을 신청할 수 없으며, 수령 중이라도 일정 기준 이상의 소득이 생기면 연금 지급이 즉시 정지됩니다.
여기서 소득 기준이 되는 금액을 국민연금 ‘A값’이라고 합니다. A값은 최근 3년간 국민연금 전체 가입자의 평균소득월액의 평균액을 의미합니다.
- 월 소득액 산정: 근로소득의 경우 총급여에서 근로소득공제를 차감한 금액이며, 사업소득(임대소득 포함)은 총수입에서 필요경비를 차감한 소득금액을 기준으로 합니다.
- A값 초과 여부 확인: 월 환산 소득금액이 공시된 A값을 초과하면 ‘소득 있는 업무에 종사하는 것’으로 간주되어 조기연금 지급이 전액 정지됩니다.
- 지급 재개 및 재계산: 정상 수령 나이에 도달하기 전에 소득 활동을 중단하면 신청을 통해 지급이 재개되며, 정지 기간만큼 감액률을 다시 산정합니다.
또 하나의 핵심 변수는 건강보험료와 피부양자 자격입니다. 국민연금 수령액은 공적연금소득으로 분류되어 전액 소득으로 반영됩니다. 연간 공적연금소득이 2,000만 원(월 약 166만 6천 원)을 초과할 경우 건강보험 피부양자 자격에서 박탈되어 지역가입자로 전환되며, 건강보험료 부담이 크게 발생할 수 있습니다.
조기수령을 선택하면 수령액 자체가 깎여 연간 연금소득 2,000만 원 이하를 유지함으로써 피부양자 자격을 지키는 데 유리하게 작용하는 경우도 있습니다. 반대로 재취업 계획이 있다면 조기연금 지급 정지로 인해 실익을 전혀 보지 못할 수 있으므로, 신청 전 본인의 예상 근로소득과 건보료 자격 변동을 종합적으로 대조해 보아야 합니다.