자동차보험 만기 갱신을 앞둔 운전자라면 본인의 할인할증등급이 각 다이렉트 보험사 전산에 어떻게 반영되며, 어떤 비교 사이트를 이용해야 전화 권유 스트레스 없이 최적의 견적을 확인할 수 있는지 가장 궁금해합니다. 갱신 보험료는 단순히 무사고 연수만으로 결정되는 것이 아니라, 보험개발원에 등록된 1Z~29Z 등급에 각 손해보험사가 책정한 기준 요율이 곱해져 산출되므로 같은 등급이라도 회사마다 청구 금액이 다릅니다. 이 글에서는 불필요한 영업 전화 없이 본인 등급 기준의 실시간 다이렉트 견적을 확인하는 공공 플랫폼 선택 기준과 단계별 조회 절차를 명확한 판단 기준으로 제시합니다.
운전자가 가장 먼저 파악해야 할 핵심은 비교견적 플랫폼의 성격 구분입니다. 민간 보험대리점이 운영하는 비교 사이트는 이름과 연락처를 입력하면 상담원 연결을 통해 견적을 안내하는 구조가 대부분이어서 원치 않는 텔레마케팅(TM) 연락을 받기 쉽습니다. 반면 손해보험협회와 생명보험협회가 공동 운영하는 공공 플랫폼인 보험다모아는 별도의 영업 상담원 개입 없이 본인 인증만으로 각 보험사의 공식 다이렉트 전산망과 연동되어 등급별 보험료를 객관적으로 나열해 줍니다. 따라서 순수하게 금액만 비교하고 독자적으로 결정하고자 하는 운전자에게는 공공 비교 사이트 활용이 안전한 출발점입니다.
할인할증등급별 요율 차이가 실제 다이렉트 보험료에 반영되는 원리를 이해하면 가장 저렴한 회사를 찾는 시야가 넓어집니다. 자동차보험 등급은 최초 가입 시 통상 11Z에서 시작하여 1년 무사고 시 1등급씩 올라가 최고 29Z까지 적용되며, 등급 숫자가 높을수록 할인율이 커집니다. 그러나 모든 손해보험사가 특정 등급 운전자에게 동일한 할인 요율을 부여하지는 않습니다. 어떤 보험사는 15Z 이상 장기 무사고 운전자 집단에 기본요율을 더 낮게 책정하고, 다른 보험사는 11Z~13Z 구간의 가입자 유치를 위해 특정 특약 결합 시 더 큰 할인폭을 제공합니다. 따라서 특정 단일 보험사가 무조건 저렴하다고 단정할 수 없으며, 본인의 현재 등급을 대입하여 전 보험사 요율을 전수 대조해 보아야 합니다.
전화 권유 없는 다이렉트 비교견적 사이트 선택 기준
불필요한 영업 전화를 원천 차단하고 등급별 산출 결과를 투명하게 확인하려면 민간 중개 사이트가 아닌 보험다모아 공식 웹사이트를 직접 방문해야 합니다. 민간 비교 사이트는 상담 신청 동의 항목에 제3자 마케팅 정보 제공이 포함되는 경우가 많아 견적 조회 이후에도 다수의 보험설계사로부터 연락을 받게 됩니다. 반면 공공 플랫폼은 개인정보를 마케팅 목적으로 외부 대리점에 위탁하지 않으며, 본인 명의 휴대폰 인증이나 공동인증서를 통해 보험개발원에 저장된 기존 계약 정보와 할인할증등급을 즉시 호출합니다.
조회 과정에서는 현재 운행 중인 차량번호 또는 차대번호를 입력한 뒤 본인인증을 완료하면 직전 계약의 할인할증등급과 직전 3년간 사고 유무가 자동으로 계산창에 로딩됩니다. 대인배상 II, 대물배상, 자기신체사고 또는 자동차상해, 자기차량손해, 무보험차상해 등 주요 담보 조건을 기존 계약과 동일하게 맞추어야 각 사별 순수 요율 차이를 정확하게 식별할 수 있습니다. 동일 담보 기준 정렬을 완료하면 화면에 10여 개 주요 손해보험사의 다이렉트 갱신 보험료가 오름차순으로 즉시 표시됩니다.
할인할증등급별 갱신 신청 절차와 주의사항
화면에 산출된 최저가 보험사를 확인했다면, 해당 플랫폼 내부에서 결제하는 것이 아니라 각 보험사의 공식 다이렉트 웹사이트로 이동하는 인터넷 바로가기 버튼을 이용해야 합니다. 보험다모아 화면에 표시되는 금액은 표준 담보 기준의 기본 산출액이므로, 개별 보험사 다이렉트 페이지로 넘어가서 본인에게 해당하는 추가 할인 특약을 적용해야 최종 청약 금액이 확정됩니다.
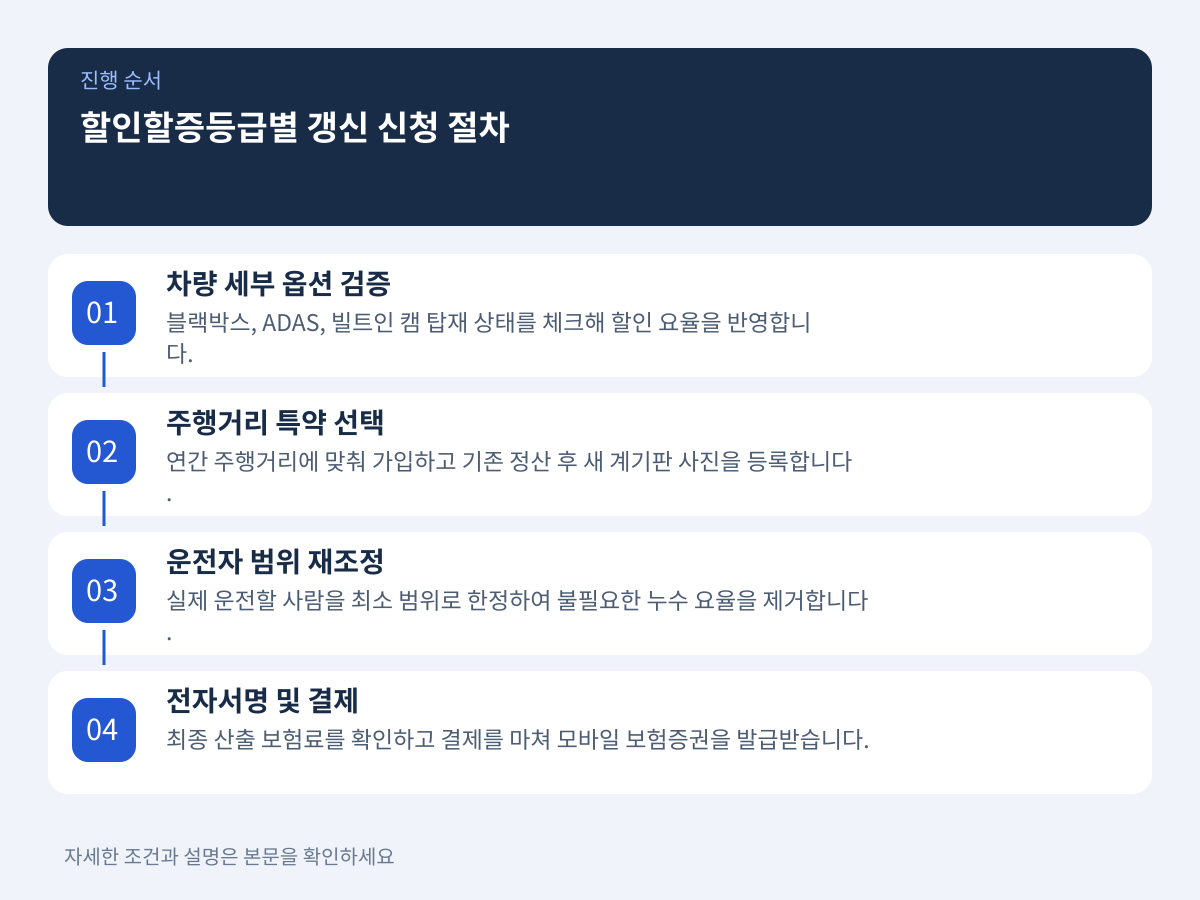
공식 다이렉트 페이지로 이동한 후에는 다음 순서에 따라 계약을 체결합니다.
- 차량 세부 옵션 검증: 블랙박스 장착 여부, 첨단 운전자 보조 시스템(ADAS), 빌트인 캠 탑재 상태를 정확히 체크하여 기기 할인 요율을 반영합니다.
- 주행거리 특약 선택: 연간 예상 주행거리에 맞춰 선할인 또는 만기 후환급형 특약에 가입합니다. 과거 주행거리 정산 환급금이 있다면 기존 보험사에서 먼저 정산받은 후 신규 보험사로 계기판 사진을 등록합니다.
- 운전자 한정 범위 재조정: 갱신 시점에 실제 운전할 사람(기명피보험자 1인, 부부 한정, 지정 1인 등)을 최소 범위로 한정하여 불필요한 누수 요율을 제거합니다.
- 전자서명 및 결제: 최종 산출된 갱신 보험료를 확인하고 카드 결제 또는 계좌이체를 완료하여 모바일 보험증권을 발급받습니다.
추가 보험료 절감을 위한 필수 특약 점검 기준
본인의 할인할증등급이 이미 확정된 상태라도 부가 특약 결합 방식에 따라 최종 납입 금액은 크게 달라집니다. 특히 안전운전 점수 특약은 티맵이나 카카오내비 등 내비게이션 앱의 주행 점수가 일정 기준(예: 80점 이상)을 초과할 때 5%에서 15% 내외의 추가 할인을 제공하므로, 동일 등급 내에서도 실질적인 체감 비용 차이를 만들어냅니다. 커넥티드카 서비스(현대 블루링크, 기아 커넥트, 제네시스 커넥티드 등)에 가입된 차량이라면 안전운전 점수 및 커넥티드카 할인 특약을 중복으로 적용받을 수 있는지 점검해야 합니다.
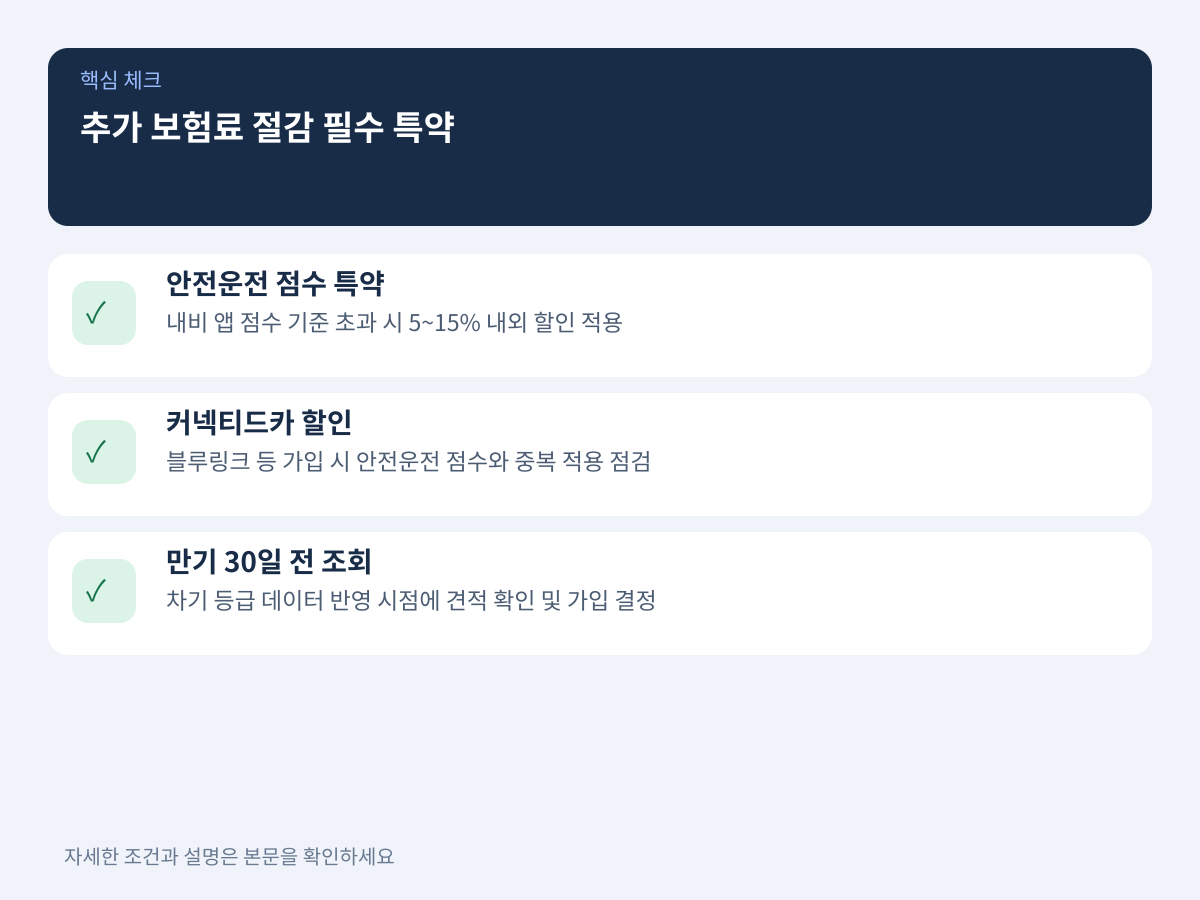
또한 만기 30일 전부터 갱신 비교견적이 정상 조회된다는 점을 기억해야 합니다. 만기일로부터 30일 이상 남은 시점에는 보험개발원의 차기 등급 확정 데이터가 각 다이렉트 보험사 전산으로 온전히 넘어오지 않아 실제 갱신 보험료와 차이가 발생할 수 있습니다. 따라서 만기 한 달 전 시점에 공공 비교 사이트에 접속하여 본인 등급이 온전히 반영된 견적을 확인하고, 보험사별 특약 할인율을 더해 최종 가입처를 결정하는 것이 가장 합리적입니다.